O preço caiu. O custo, não.
Quando as duas curvas andam em direções opostas, a margem deixa de estar na tabela e passa a estar no ciclo.
Ao reproduzir, você carrega o player do YouTube ou Vimeo.
Conhecimento não garante retorno.
Conhecer o mercado ajuda, mas não garante nada. O que garante é eficiência — e eficiência exige métrica. Sem uma forma de medir a correção do dinheiro no tempo, qualquer compra vira aposta bem informada. Continua sendo aposta.
A pergunta que organiza uma decisão imobiliária não é "esse imóvel é bom?". É "quanto esse capital precisa corrigir, e em quanto tempo, para a decisão ter valido a pena?". O imóvel entra na conversa depois disso, não antes.
O preço foi empurrado para baixo. O custo, não.
Dois movimentos acontecem ao mesmo tempo, e eles não conversam entre si.
De um lado, a liquidez baixa comprime os preços de venda. Quem precisa vender aceita menos, e cada negócio fechado abaixo do valor vira referência para o próximo.
De outro, o custo de construir não parou de subir. O INCC-M, índice que mede o custo da construção, acumulou 6,55% em doze meses até agosto de 2026. Não é um pico isolado: são oito altas mensais consecutivas em 2026.
Preço de venda comprimido de um lado, custo de reposição em alta do outro. Essa distância é o que chamo de ciclo de valorização contratado. Contratado porque não depende de projeção — o custo já subiu. A recomposição do preço é questão de tempo, não de cenário.
Quem tem imóvel hoje está diante de uma escolha.
Vender agora realiza o valor presente, que é justamente o valor deprimido, e abre mão do valor futuro. É a decisão correta para quem precisa de liquidez, e não há nada de errado nisso.
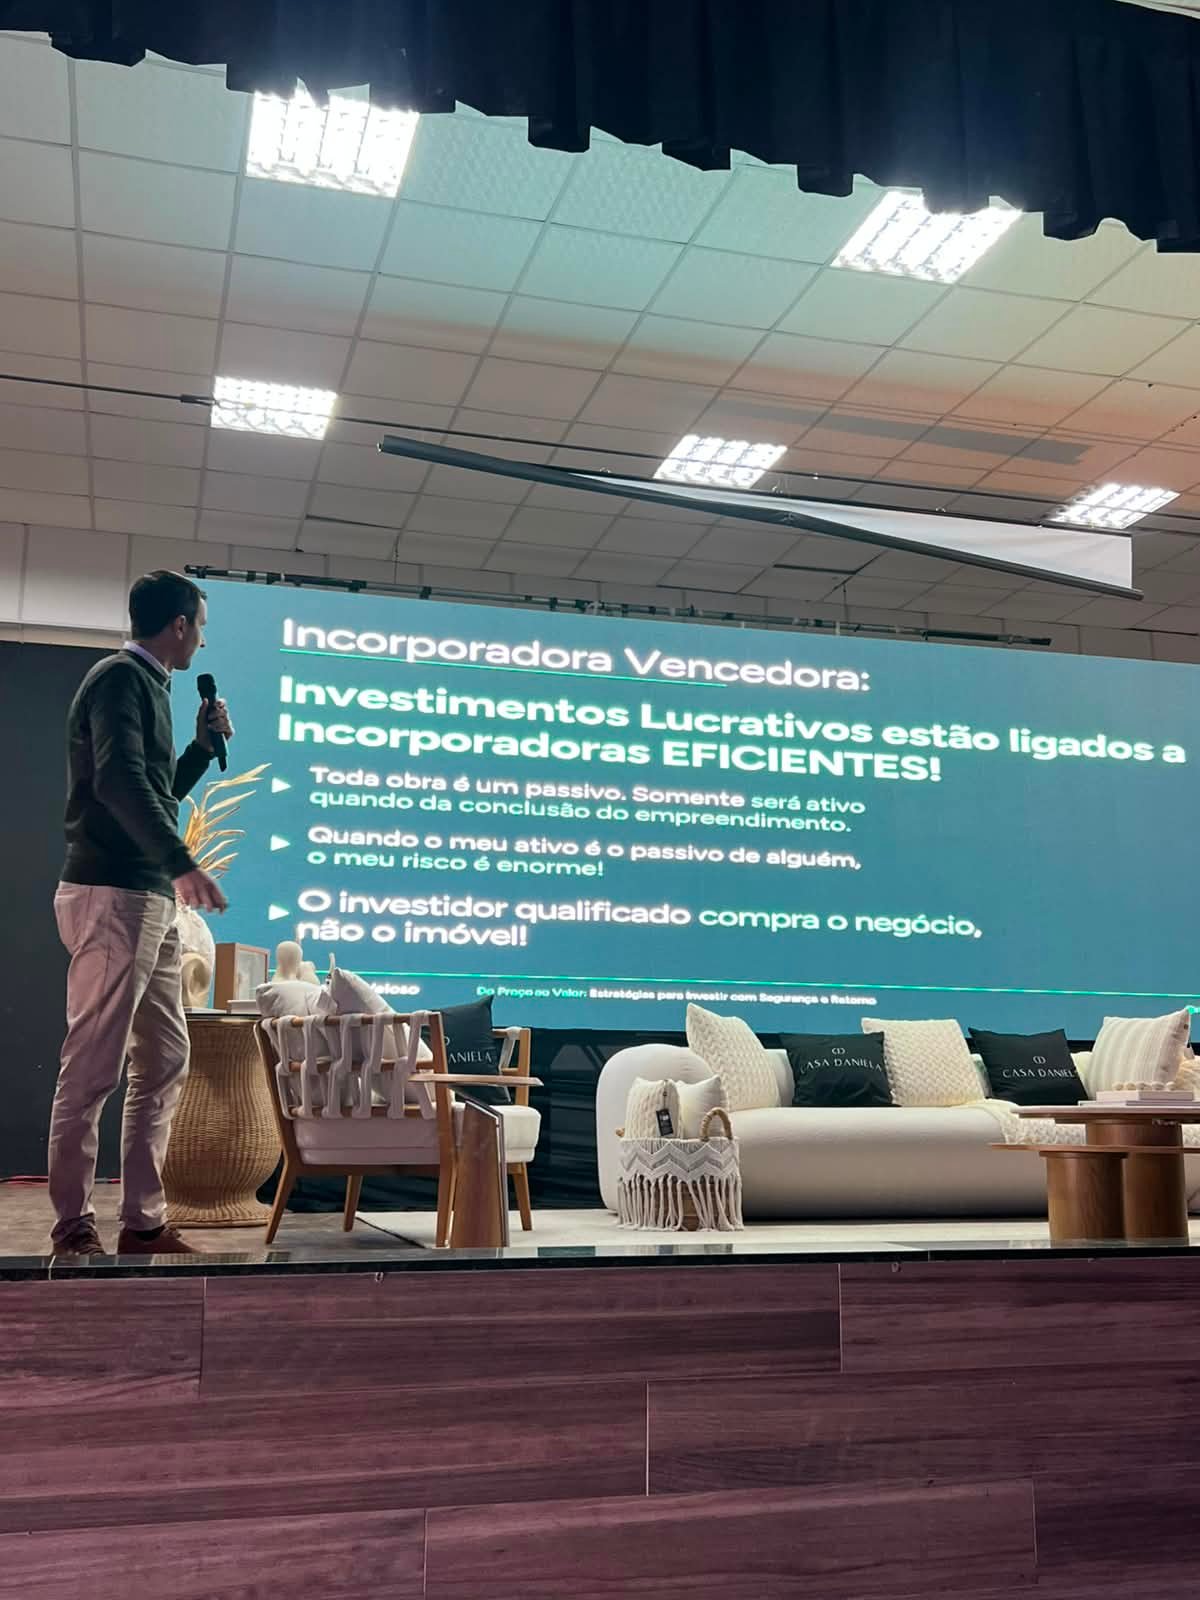
A alternativa é reposicionar. Tratar o imóvel depreciado não como ativo a ser liquidado, mas como moeda: parte do pagamento de uma unidade nova, junto a uma incorporadora sólida, com horizonte de três a quatro anos.
A margem, nesse caminho, não vem de desconto na tabela. Vem de baixo para cima — do intervalo ampliado entre o que se paga hoje e o que custa construir. Desconto é concessão do vendedor. Margem é característica do ciclo.
Um exemplo para colocar a mecânica à prova.
Suponha um proprietário com um imóvel que hoje realiza R$ 500 mil, oferecido em permuta por uma unidade nova de R$ 800 mil, com entrega em quatro anos. A diferença de R$ 300 mil é distribuída ao longo da obra.
O ponto não é o preço da unidade nova. É que esse preço foi travado hoje, enquanto o custo de reposição continua correndo. Se construir mantiver o ritmo dos últimos doze meses, uma unidade equivalente lançada daqui a quatro anos parte de outro patamar — e a unidade travada hoje passa a ser lida pela referência nova, não pela antiga.
Os números são hipotéticos e servem apenas para mostrar a mecânica. A conta real depende do imóvel dado em permuta, das condições de pagamento e da capacidade de entrega da incorporadora — de longe a variável mais importante e a menos analisada.
Capacidade de entrega se verifica antes de assinar: histórico de obras concluídas no prazo, registro de incorporação averbado na matrícula, patrimônio de afetação constituído e situação das obras em andamento. Nada disso está na tabela de vendas, e é justamente aí que a decisão se decide.
A pergunta que organiza a decisão.
Antes da próxima conversa sobre venda, vale completar a frase:
"Se eu vender por ___ hoje, esse valor precisa virar ___ em ___ anos para eu não ter perdido posição."
Se a conta não fecha, o problema não está no preço da oferta. Está na decisão de vender.
Dados e fontes: INCC-M (Índice Nacional de Custo da Construção — Mercado), Fundação Getulio Vargas. Acumulado de doze meses encerrado em agosto de 2026: 6,55%. Variações mensais de 2026: 0,63% / 0,34% / 0,36% / 1,04% / 0,77% / 0,85% / 0,62% / 0,85%.
Transparência: presto consultoria para a R.Dimer Incorporadora, que atua em Torres/RS. Esta análise não indica nenhuma incorporadora nem empreendimento específico. Sempre que uma publicação tratar de um ativo em que eu tenha vínculo comercial, o vínculo será declarado aqui.
Esta publicação tem caráter educacional e analítico. Não constitui recomendação de investimento.
Uma leitura de Torres. Toda semana.
Análises, exemplos e fundamentos para avaliar melhor seus próximos passos.