Juro caindo não garante valorização: como olhar seu imóvel antes do crédito barato
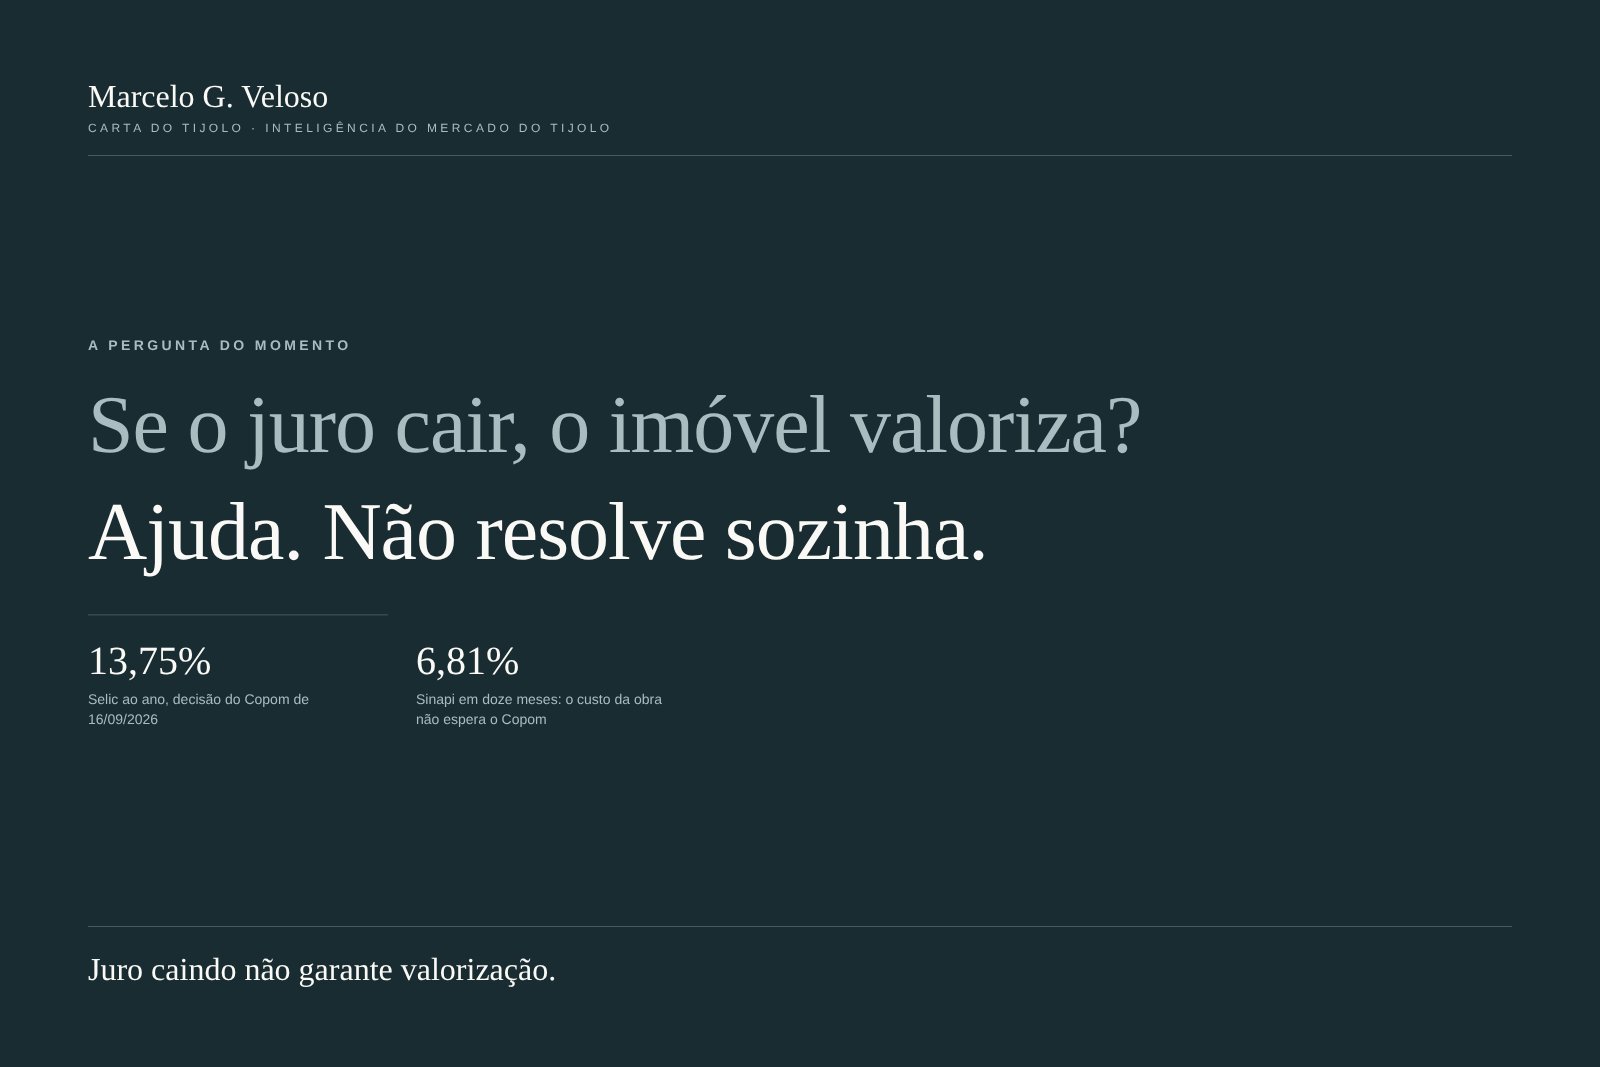
Conteúdo educativo. Não é recomendação de investimento. A pergunta que circula entre investidores e corretores é simples: se o juro cair em 2027, o imóvel vai valorizar? A resposta honesta é que a queda do juro ajuda, mas não garante nada sozinha. Vamos olhar a conta.
Ao reproduzir, você carrega o player do YouTube ou Vimeo.
Por que 2027 já está em discussão
Quem compra terreno, desenha um lançamento ou pensa em investir em imóvel hoje já decide com base no ano que vem. A eleição de outubro vai influenciar a economia, mas a pergunta prática para quem investe é: se o cenário mudar, a minha conta ainda fecha?
O que muda no bolso
A Selic está em 13,75% ao ano depois do corte de setembro. O Banco Central projeta inflação de 5,2% em 2026 e 3,9% em 2027. O juro está caindo, mas segue alto, e a inflação ainda não está onde gostaríamos.
O crédito imobiliário também cresceu: o SBPE somou R$ 115,5 bilhões de janeiro a julho de 2026, cerca de 36% a mais que no mesmo período de 2025.
Crédito disponível não significa crédito barato. Quando o juro cai, a parcela cabe em mais gente. Quando sobe, o comprador desiste ou troca de faixa de preço. O preço do imóvel reage, nem sempre na velocidade que o investidor espera.
Os custos de obra também seguem subindo: o Sinapi acumula alta de 7,03% em 12 meses. Isso pressiona quem constrói e, no fim, quem compra.
Imóvel de temporada sente duas vezes
Em Gramado e Canela, o retorno de quem aluga por temporada depende de duas coisas ao mesmo tempo: quanto o hóspede paga e quanto dinheiro está parado no imóvel.
Relatos de mercado apontam retornos brutos entre 0,6% e 1,2% ao mês em Gramado, e entre 0,5% e 0,9% ao mês em Canela. O número bruto é o que se anuncia. O líquido é o que sobra.
Um exemplo ilustrativo, com números inventados para a conta:
• Imóvel de R$ 1.000.000
• Retorno bruto de 0,8% ao mês: R$ 96.000 por ano
• Despesas no ano (condomínio, IPTU, limpeza, plataforma, manutenção): R$ 30.000
• Sobra líquida: R$ 66.000, o equivalente a 6,6% ao ano
O mesmo R$ 1.000.000 aplicado a 13,75% ao ano renderia R$ 137.500.
Isso não quer dizer que imóvel de temporada não compensa. Quer dizer que a comparação precisa ser feita com o líquido, e que a valorização entra como parte do retorno, não como garantia.
Taxa mínima: a régua que quase ninguém usa
Antes de decidir se um imóvel vale o aporte, defina a taxa que você aceita:
Taxa mínima = Selic + prêmio de risco
O prêmio de risco é o que você exige a mais por carregar um ativo menos líquido, com mais trabalho e mais incerteza do que a renda fixa.
Exemplo: Selic de 13,75% mais prêmio de 3% dá 16,75% ao ano, ou perto de 1,3% ao mês. Se o imóvel não entrega isso, a pergunta é: por que colocar o dinheiro nele?
Os percentuais são ilustrativos. O prêmio de risco é uma escolha de cada investidor.
Teste de estresse para o investidor
Em vez de tentar acertar o cenário de 2027, teste sua conta em três situações:
1. Juro caindo: a inflação cede e a Selic continua caindo. O imóvel ainda faz sentido com a taxa atual? Se sim, a queda é bônus.
2. Juro alto por mais tempo: a Selic cai devagar. A renda de locação aguenta? Quantos meses de vacância a conta suporta?
3. Prêmio de risco sobe: a incerteza aumenta e o mercado exige mais retorno, mesmo com a Selic parada. Se eu precisar vender em dois anos, qual é o preço de saída?
Para cada cenário, ajuste três números: a taxa mínima, a renda líquida e o prazo de permanência. Se a conta só fecha no cenário mais favorável, o risco está concentrado em uma única aposta.
Para o corretor
Quando o cliente pergunta “vale a pena comprar agora, com esse juro?”, a resposta que gera confiança é uma pergunta de volta:
• Quanto tempo você pretende ficar com esse imóvel?
• Você precisa do dinheiro antes disso?
• Qual retorno líquido você espera, e qual é a sua taxa mínima?
Com essas respostas, a conversa sai da promessa de valorização e entra na análise de risco. O cliente se sente cuidado, e o corretor passa a ser consultor, não vendedor de desconto.
Evite prometer valorização ou retorno. Mostre a conta, o cenário e os riscos, e deixe a decisão com quem vai pagar.
Fechamento
Juro caindo ajuda, mas não resolve sozinho. O que protege o investimento é saber, antes de comprar, quanto ele precisa render, em quanto tempo e em quais condições.
Faça essa conta antes da próxima decisão. Ela vale mais do que qualquer previsão de Selic.
Quer aplicar essa análise na sua carteira?
No vídeo “Gramado e Canela: Análise Estratégica que Todo Corretor e Investidor Precisa Conhecer”, aprofundo o cenário da Serra Gaúcha e mostro como olhar patrimônio e renda antes de comprar.
Uma leitura de Torres. Toda semana.
Análises, exemplos e fundamentos para avaliar melhor seus próximos passos.